
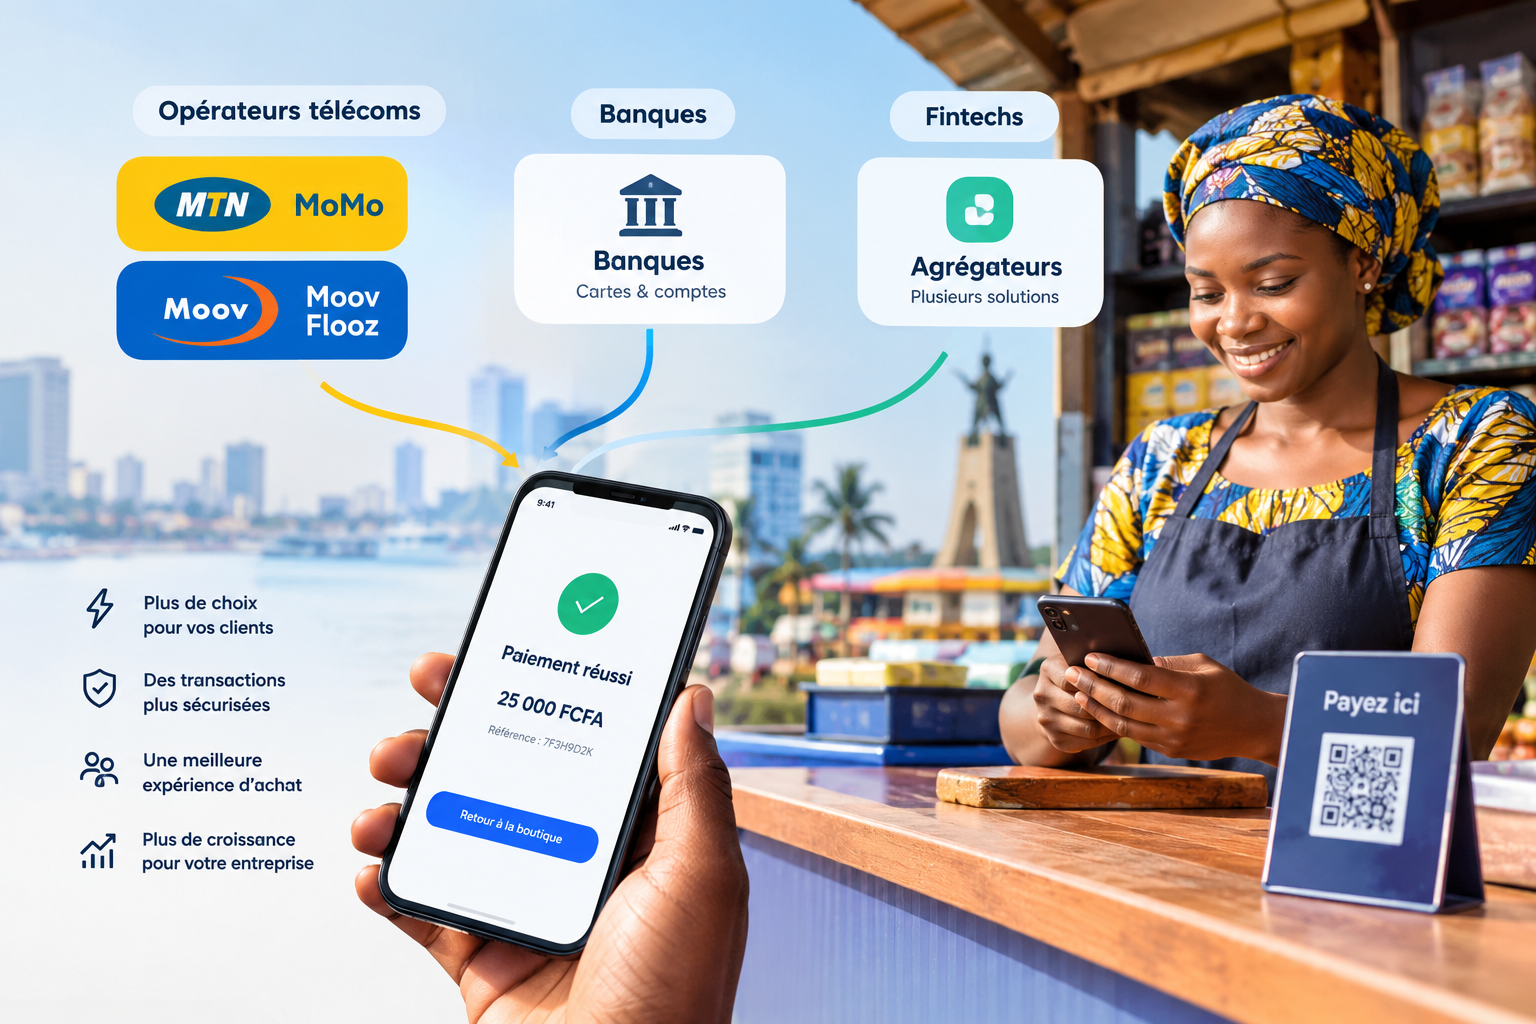
Le mobile money a transformé le commerce en Afrique de l'Ouest. Pendant des années, les opérateurs de téléphonie mobile ont dicté les règles du jeu, offrant aux commerçants et aux PME une solution simple pour encaisser de l'argent sans passer par le système bancaire traditionnel. Aujourd'hui, ce monopole informel appartient au passé. Face aux banques et aux fintechs qui grignotent leurs parts de marché, les opérateurs télécoms ripostent.
En tant que dirigeant de PME ou commerçant à Cotonou ou ailleurs dans la sous-région, cette bataille commerciale vous concerne directement. Elle redéfinit les coûts, les outils à votre disposition et la manière dont vous gérez vos transactions au quotidien.
La fin de l'hégémonie des opérateurs télécoms
Pendant la première décennie du mobile money, des acteurs comme MTN MoMo ou Moov Flooz ont profité d'une quasi-hégémonie. Leurs réseaux de distribution, maillant chaque quartier et chaque marché, ont permis d'inclure des millions de personnes non bancarisées.
Mais le marché a mûri. Les banques traditionnelles, longtemps jugées trop rigoureuses et éloignées des réalités du terrain, ont opéré leur mue numérique. En s'associant à des fintechs dynamiques, elles proposent désormais des applications mobiles fluides, des ouvertures de comptes instantanées et des services d'épargne ou de crédit plus attractifs pour les entreprises.
Selon une analyse récente relayée par CIO Mag (« Mobile money en Afrique subsaharienne francophone : la riposte des opérateurs télécoms face aux fintechs et aux banques »), cette pression concurrentielle oblige les opérateurs historiques à sortir de leur zone de confort pour ne pas perdre leur position dominante auprès des professionnels.
Comment les opérateurs ripostent sur le terrain
Pour conserver leur clientèle professionnelle, les opérateurs télécoms déploient de nouvelles stratégies qui modifient l'expérience des marchands.
D'abord, ils diversifient leurs offres. Il ne s'agit plus seulement de transférer de l'argent d'un particulier à un particulier, mais de proposer des solutions de paiement sur mesure pour les points de vente : intégration de passerelles de paiement pour les sites web, génération de codes QR pour les boutiques physiques, et services de facturation automatisée.
Ensuite, l'interopérabilité devient un enjeu majeur. Longtemps enfermé dans des écosystèmes fermés (où l'argent d'un réseau restait difficilement transférable vers un autre), le mobile money s'ouvre progressivement. Les PME peuvent plus facilement centraliser leurs encaissements, qu'ils proviennent d'utilisateurs MTN, Moov ou d'autres réseaux locaux.
Enfin, les opérateurs investissent massivement dans la sécurité et dans l'accompagnement des commerçants pour rassurer les dirigeants face aux risques de fraude et aux pannes de réseau.
Les limites de cette transition pour votre entreprise
Malgré ces avancées, la situation actuelle présente encore des aspérités que vous devez anticiper dans votre gestion :
La fragmentation des coûts reste une réalité. Selon les accords entre opérateurs, banques et agrégateurs de paiement, les commissions prélevées sur les transactions professionnelles varient fortement. Une mauvaise sélection de votre prestataire peut rogner significativement vos marges commerciales.
La dépendance à la connexion internet ou au réseau cellulaire persiste. Dans des zones où la couverture mobile peut parfois saturer aux heures de pointe, un système de paiement 100 pour cent numérique peut bloquer vos ventes si vous n'avez pas prévu de solution de secours (comme l'encaissement en espèces ou un terminal fonctionnant hors ligne).
Enfin, la multiplication des acteurs crée parfois de la confusion pour le client final, qui ne sait plus toujours quel canal utiliser pour régler sa facture en toute simplicité.
Ce que cela change pour vos choix technologiques
Pour tirer parti de cette guerre des tranchées entre opérateurs et banques, vous devez adopter une approche pragmatique. Ne vous fiez pas uniquement à la notoriété historique d'un acteur.
Si vous gérez une boutique en ligne ou un site vitrine avec un module de commande, exigez une solution de paiement qui intègre plusieurs canaux de mobile money via un agrégateur unique. Cela évite d'exclure une partie de votre clientèle.
Si vous êtes commerçant avec pignon sur rue, simplifiez le parcours d'achat en affichant clairement les différents moyens de paiement acceptés et en formant votre personnel à valider instantanément les transactions sur vos téléphones professionnels. La rapidité d'encaissement est souvent le meilleur argument pour fidéliser un client pressé.
Sources
- #mobile money
- #fintech
- #pme
- #afrique de l'ouest
- #mtn momo