
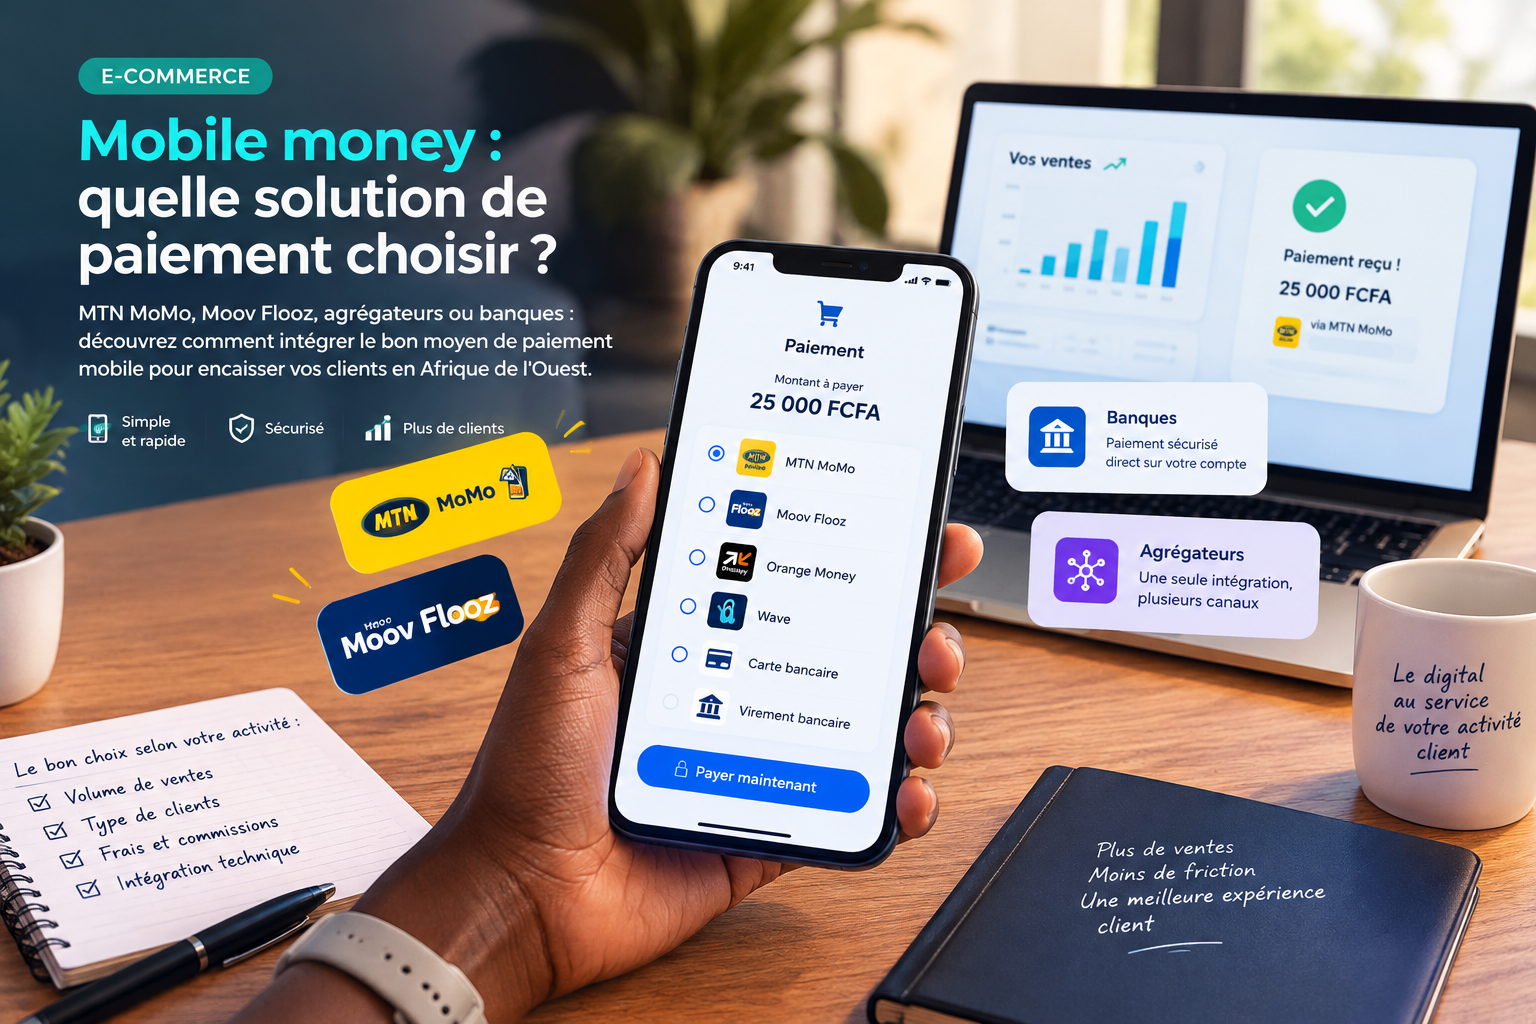
En Afrique de l'Ouest, vos clients n'ont presque jamais de carte bancaire Visa ou Mastercard sous la main lorsqu'ils naviguent sur votre site internet ou votre catalogue. En revanche, ils ont tous un téléphone portable et un compte de monnaie électronique approvisionné. Au Bénin, en Côte d'Ivoire ou au Togo, l'écrasante majorité des achats quotidiens transite par MTN MoMo, Moov Flooz ou les services bancaires sur mobile.
Pourtant, beaucoup de PME locales hésitent encore à franchir le pas de l'encaissement automatisé. Elles continuent de recevoir des captures d'écran de transferts par WhatsApp, puis vérifient manuellement sur un téléphone de bureau si les fonds sont bien arrivés avant de valider une commande. Cette méthode artisanale fonctionne tant que vous traitez cinq commandes par jour. Dès que le volume grimpe à vingt ou cinquante transactions quotidiennes, elle devient un gouffre en temps, génère des erreurs de stock et ouvre la porte à des falsifications de reçus de paiement.
Selon une analyse de CIO Mag consacrée à l'Afrique subsaharienne francophone, les opérateurs télécoms, longtemps hégémoniques sur ce marché, font face à la montée en puissance des fintechs et à la réaction des banques traditionnelles. Ce nouvel équilibre bouleverse le marché et offre désormais aux entreprises plusieurs options pour encaisser les paiements de leurs clients.
Pour décider intelligemment de votre stratégie de paiement, voici un tour d'horizon des options disponibles, de leurs limites et des critères à retenir.
1. L'API directe des opérateurs : la connexion brute
La première solution consiste à relier directement votre site internet ou votre application métier aux interfaces des opérateurs historiques (MTN ou Moov).
Le principal avantage réside dans la maîtrise des coûts. En éliminant les intermédiaires, vous négociez des commissions au plus près des tarifs des opérateurs pour chaque transaction validée.
Cette approche présente toutefois de lourdes contraintes :
- Une lourdeur administrative : vous devez signer un contrat distinct avec chaque opérateur dans chaque pays d'implantation, ce qui multiplie les démarches juridiques et les exigences de garanties.
- Une complexité technique : l'intégration d'une API d'opérateur réclame des compétences avancées. Leurs documentations techniques sont parfois fragmentaires et le support d'assistance peut manquer de réactivité lors des phases d'homologation.
- Une maintenance fragmentée : chaque mise à jour technique d'un opérateur oblige vos développeurs à adapter le code de votre plateforme pour éviter toute interruption de service.
Cette voie convient surtout aux grandes entreprises ou aux institutions qui génèrent plusieurs millions de FCFA de volume mensuel et disposent d'une équipe technique dédiée à l'interconnexion.
2. Les agrégateurs de paiement : le guichet unique
Pour une PME ou un porteur de projet commercial, l'option la plus pragmatique reste l'agrégateur de paiement. Ces plateformes intermédiaires (comme FedaPay, KKiaPay ou d'autres passerelles régionales) regroupent au sein d'un seul bouton tous les canaux utiles : MTN Mobile Money, Moov Flooz, Celtiis Cash, mais aussi les cartes bancaires internationales et les portefeuilles régionaux.
Les points forts pour votre entreprise sont décisifs :
- Une seule intégration : vos clients choisissent leur mode de paiement favori dans une fenêtre fluide, adaptée aux écrans de smartphones.
- Un contrat unique : vous n'avez qu'un seul compte marchand à gérer pour recevoir les paiements de plusieurs réseaux télécoms.
- Des modules prêts à l'emploi : sur des gestionnaires de contenu comme WordPress et WooCommerce, l'installation se fait en quelques clics via une extension officielle, réduisant fortement le coût du projet initial.
La contrepartie réside dans la commission. L'agrégateur prélève généralement entre 1,5 % et 3,5 % sur chaque paiement réussi pour couvrir ses coûts d'infrastructure et sa marge. Pour un vêtement vendu à 10 000 FCFA ou une facture de 25 000 FCFA, ce coût est souvent bien inférieur au temps passé à contrôler des reçus manuels ou aux pertes provoquées par des clients qui abandonnent leur achat.
3. Les offres des banques : la sécurité institutionnelle
Confrontées à la domination du mobile money, plusieurs institutions bancaires de l'UEMOA ont développé leurs propres passerelles de paiement électronique. Elles proposent désormais des solutions de paiement web connectées directement à votre compte bancaire d'entreprise.
Cette formule séduit les directeurs financiers qui souhaitent voir les fonds crédités directement sur le compte courant de la société, sans transiter par un portefeuille électronique tiers. Elle offre également un cadre juridique très solide pour les marchés institutionnels ou les montants unitaires très élevés.
Néanmoins, les banques imposent souvent des frais fixes mensuels pour la tenue de la passerelle, des frais d'installation initiaux qui peuvent dépasser 150 000 FCFA, et un parcours d'authentification parfois trop rigide pour l'acheteur moyen naviguant avec une connexion mobile instable à Cotonou ou à Abidjan.
Les contraintes de terrain à anticiper
Intégrer une solution technique ne suffit pas si l'on oublie la réalité des usages en Afrique de l'Ouest. Lors de la conception de votre parcours d'achat, votre agence doit anticiper trois obstacles fréquents :
- L'instabilité du réseau : lorsqu'un client valide son code secret sur son clavier USSD ou dans son application, la connexion 3G ou 4G peut flancher. Votre plateforme web doit gérer les relances automatiques en arrière-plan (les webhooks) pour ne pas annuler abusivement une commande payée.
- Les frais de retrait perçus par le client : dans l'esprit de beaucoup de consommateurs, payer en ligne ne doit pas entraîner de surcoût caché. Si l'acheteur doit payer des frais supplémentaires imprévus au moment de finaliser la commande, il abandonne son panier. Précisez clairement qui prend en charge les frais de transaction.
- Le délai de reversement : l'argent collecté par un agrégateur n'arrive pas instantanément sur votre compte bancaire. Les reversements s'effectuent généralement selon un calendrier précis (sous 24 à 48 heures ouvrées), souvent moyennant de légers frais de virement bancaire ou de transfert vers votre propre numéro marchand.
Comment trancher pour votre entreprise ?
Pour prendre la bonne décision, appliquez une règle simple en fonction de votre maturité :
Si vous débutez la vente en ligne ou si votre chiffre d'affaires numérique mensuel est inférieur à 5 millions de FCFA, choisissez sans hésiter un agrégateur de paiement réputé dans la zone UEMOA. La rapidité de déploiement, la simplicité de l'interface et l'absence de frais d'abonnement mensuels fixes protègent votre trésorerie.
Si vous êtes une entreprise établie traitant de très gros volumes avec des marges serrées, ou si vous vendez des prestations B2B de montants très élevés, il devient rentable d'engager le développement d'une connexion directe avec les opérateurs ou d'adopter une passerelle bancaire dédiée.
Dans tous les cas, le paiement numérique n'est plus une option réservée aux géants de la tech. Il constitue aujourd'hui le premier levier de confiance pour transformer de simples visiteurs en clients réguliers sur vos outils numériques.
Sources
- #e-commerce
- #mobile money
- #afrique de l'ouest
- #paiement en ligne